Bir evin bütçesi yalnızca ay sonunda ne kadar para kaldığını hesaplamak değildir. Asıl mesele, gelen paranın bugün ile gelecek arasında nasıl dağıtılacağına karar verebilmektir.
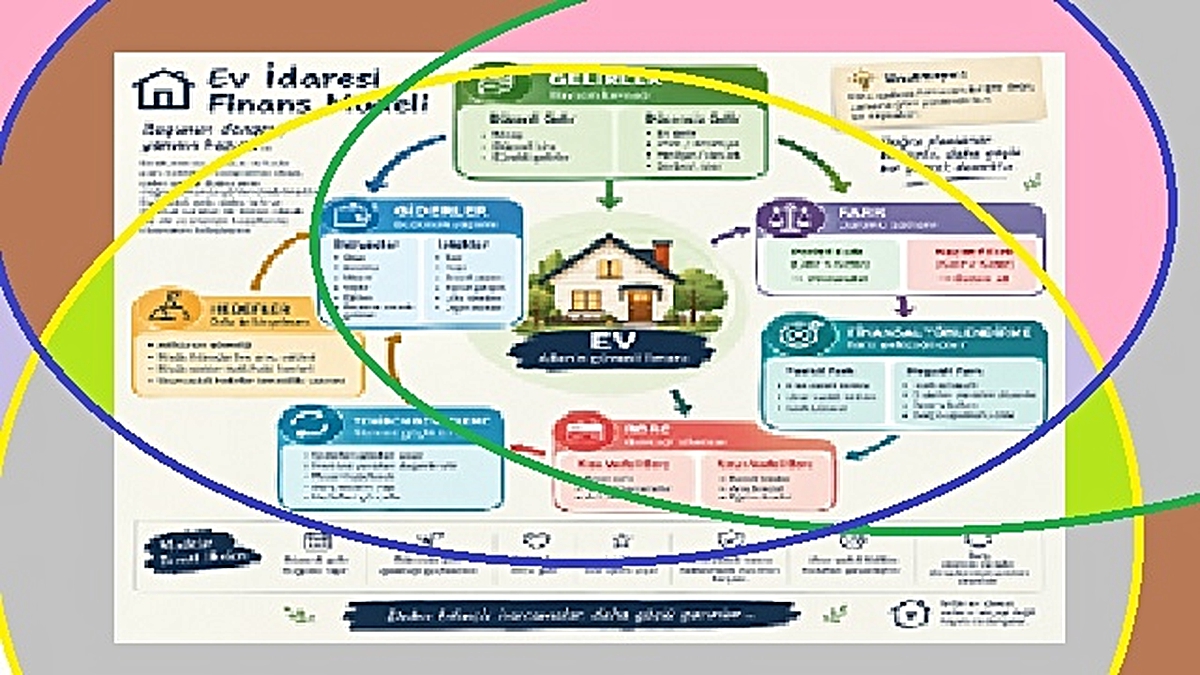
Ev İdaresi Finans Modeli, aile ekonomisini basit bir gelir-gider hesabından çıkarıp bir sistem olarak ele alır.
Modelin başlangıç noktası gelirlerdir. Gelirler ikiye ayrılır: düzenli gelirler ve düzensiz gelirler. Düzenli gelir, evin temel yaşam düzenini taşıyan ana kaynaktır. Bu nedenle öncelikle ihtiyaçların karşılanmasında kullanılır. İhtiyaçlar karşılandıktan sonra kalan kaynak, geleceğin güvenliğini oluşturmak üzere birikime yönlendirilir.
Düzensiz gelirlerin ise evin günlük yaşamını büyütmek yerine geleceğe ve isteklere katkı sağlaması hedeflenir. Böylece beklenmedik bir gelir, beklenmedik bir harcamaya dönüşmek zorunda kalmaz. Ek gelir, ikramiye, prim, hediye ve benzeri kaynaklar sistem içinde bir fırsata dönüşür.
Giderler de iki temel gruba ayrılır: ihtiyaçlar ve istekler.
İhtiyaçlar, yaşamın sürdürülebilmesi için gerekli harcamalardır. İstekler ise yaşamı güzelleştiren, kolaylaştıran veya keyif veren ancak ertelenebilecek harcamalardır.
Bu ayrım, “istekler gereksizdir” anlamına gelmez. Tam tersine, sağlıklı bir ev ekonomisinde isteklerin de yeri vardır. Ancak isteklerin bugünün bütçesini tüketerek yarının güvenliğini ortadan kaldırmasına izin verilmez.
Modelin en önemli kavramlarından biri farktır.
Gelirler ile giderler arasındaki fark, sistemin o ayki durumunu gösterir. Pozitif fark oluştuğunda para yalnızca hesapta bekleyen bir miktar değildir. Sistemin geleceğe doğru hareket edebilmesi için yönlendirilir.
Bu noktada birikim ikiye ayrılır.
Kısa vadeli rezerv, gerçekleşmesi hâlinde bütçeyi sarsabilecek beklenmedik durumlar içindir. Bozulan bir eşya, ani bir tamir, beklenmeyen bir ödeme veya benzeri durumlarda sistemin borca başvurmadan çalışmasını sağlar.
Uzun vadeli birikim ise gelecekteki büyük ihtiyaçlar ve büyük istekler içindir. Eğitim, araç, ev, seyahat veya başka önemli hedefler, bugünün bütçesini bozmak yerine zaman içinde oluşturulan bir kaynakla karşılanır.
Böylece büyük harcamalar büyük sürprizlere dönüşmez.
Modelde borç da sistemin dışında bırakılmaz. Borç, gelecekte elde edilecek gelirin bugünden kullanılmasıdır. Bu nedenle borç oluştuğunda sistem yalnızca “Borcu nasıl öderiz?” diye sormaz. Aynı zamanda “Bu borç neden oluştu ve sistemin hangi noktasında denge bozuldu?” sorusunu sorar.
İşte burada model bir bütçe tablosundan çıkar ve bir ev idaresi sistemine dönüşür.
Amaç hiçbir zaman bütün parayı biriktirmek değildir.
Amaç; ihtiyaçları karşılamak, isteklere alan açmak, beklenmedik durumlara hazırlıklı olmak, büyük hedefler için kaynak oluşturmak ve mümkün olduğunca gelecekteki geliri bugünden tüketmemektir.
Sistemin temel ilkesi basittir:
Düzenli gelir bugünü taşır.
Düzensiz gelir geleceği güçlendirir.
İhtiyaçlar önce gelir.
İstekler sınır içinde yaşar.
Kısa vadeli rezerv beklenmedik durumları karşılar.
Uzun vadeli birikim hedefleri gerçekleştirir.
Borç ise sistemin yeniden dengelenmesi gerektiğinin sinyalidir.
Böyle bakıldığında ev ekonomisi yalnızca “Paramız yetiyor mu?” sorusuna cevap vermez.
Asıl şu soruya cevap verir:
Bugün kazandığımız parayla nasıl bir yarın inşa ediyoruz?